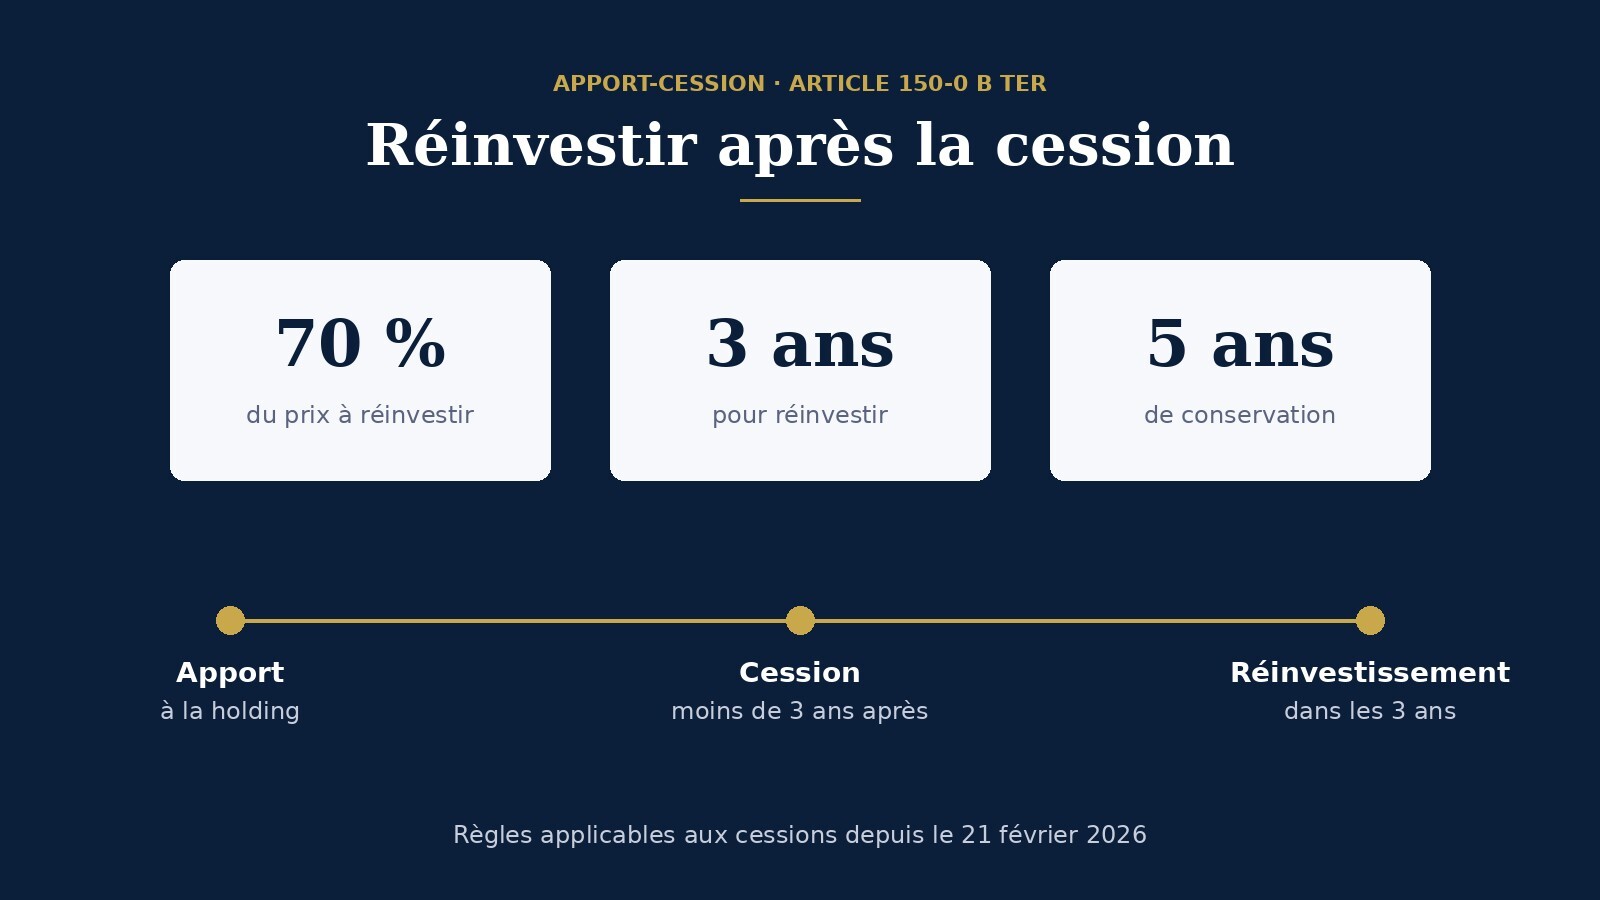
Réponse courte : lorsque la holding revend moins de trois ans après l'apport les titres que vous lui avez apportés, elle doit désormais réinvestir au moins 70 % du prix de cession dans les trois ans, et conserver ce réinvestissement cinq ans. Sinon, le report d'imposition de votre plus-value tombe. Ces règles, issues de la loi de finances pour 2026, s'appliquent aux cessions réalisées depuis le 21 février 2026.
L'apport-cession en deux phrases
Avant de vendre son entreprise, le dirigeant apporte ses titres à une holding qu'il contrôle, soumise à l'impôt sur les sociétés. La plus-value constatée lors de cet apport n'est pas imposée immédiatement : elle est placée automatiquement en report d'imposition (article 150-0 B ter du CGI), et c'est la holding qui vend ensuite les titres.
L'intérêt est de réinvestir, depuis la holding, un capital qui n'a pas encore supporté l'impôt de plus-value. La contrepartie est un cadre strict, que la loi de finances pour 2026 a nettement durci.
Ce qui a changé en 2026
L'article 11 de la loi n° 2026-103 du 19 février 2026 de finances pour 2026 a modifié les conditions de réinvestissement. Selon l'administration fiscale, les nouvelles règles s'appliquent aux cessions de titres apportés réalisées à compter du 21 février 2026 (BOFiP, actualité ACTU-2026-00099 du 10 août 2026).
| Condition | Avant | Cessions depuis le 21/02/2026 |
|---|---|---|
| Part du prix à réinvestir | 60 % | 70 % |
| Délai de réinvestissement | 2 ans | 3 ans |
| Conservation des biens ou titres acquis en remploi direct | 1 an | 5 ans |
| Activités éligibles | Périmètre large | Périmètre resserré |
| Donation des titres de la holding : délai avant cession par le donataire | 5 ans (10 ans en cas de réinvestissement via des fonds) | 6 ans (11 ans en cas de réinvestissement via des fonds) |
Sources : loi n° 2026-103 du 19 février 2026, art. 11 ; BOFiP ACTU-2026-00099. Règles vérifiées en septembre 2026.
Le calendrier à tenir
Trois dates structurent l'opération : l'apport, la cession par la holding et la fin du délai de réinvestissement. Si la holding vend plus de trois ans après l'apport, aucune obligation de réinvestissement ne s'applique. Si elle vend avant, le compte à rebours démarre à la date de cession.
Exemple de calendrier
Apport des titres à la holding
Cession par la holding, moins de 3 ans après l'apport
Date limite pour réinvestir 70 % du prix
Conservation de chaque réinvestissement direct
Exemple fictif, à titre d'illustration. Pour un prix de cession de 2 M€, le réinvestissement minimal est de 1,4 M€.
Dans quoi réinvestir ?
Le réinvestissement doit financer une activité économique, pas un patrimoine. Les grandes voies prévues par le texte sont les suivantes :
- Financer une activité opérationnelle exercée par la holding elle-même ou par une société qu'elle contrôle (moyens permanents d'exploitation).
- Prendre le contrôle d'une société opérationnelle, par rachat de titres.
- Souscrire au capital de sociétés opérationnelles, en numéraire.
- Souscrire à des fonds de capital-investissement (FCPR, FPCI, SLP, SCR), sous des conditions de quotas et de délais propres à ces fonds.
Sont exclues les activités de gestion d'un patrimoine mobilier ou immobilier. La réforme de 2026 a resserré ce périmètre, notamment pour l'immobilier : chaque projet de réinvestissement doit être vérifié au regard du texte en vigueur au jour de l'opération.
Que se passe-t-il si la condition n'est pas remplie ?
Si la holding ne réinvestit pas 70 % du prix dans les trois ans, ou ne conserve pas les actifs pendant la durée requise, le report d'imposition prend fin. La plus-value d'apport devient imposable au nom de l'apporteur, au titre de l'année où la condition cesse d'être respectée, avec l'intérêt de retard prévu par l'article 1727 du CGI.
Le report prend également fin, en dehors de toute question de réinvestissement, si l'apporteur cède, rachète ou fait annuler les titres de la holding reçus en rémunération de l'apport.
Et la transmission ?
L'apport-cession se prépare souvent avec la transmission en tête. En cas de donation des titres de la holding, la plus-value en report peut ne jamais être imposée, à condition que le donataire ne cède pas ces titres pendant six ans (onze ans lorsque le réinvestissement a été fait via des fonds). Le traitement en cas de décès, les droits de donation et le pacte Dutreil éventuel se regardent au cas par cas, avec le notaire.
Les points à préparer avant la cession
- Chiffrer le besoin de liquidité personnelle : seuls 30 % du prix restent libres d'emploi si la cession intervient dans les trois ans.
- Identifier les pistes de réinvestissement avant de signer, plutôt que de chercher dans l'urgence à l'approche de l'échéance.
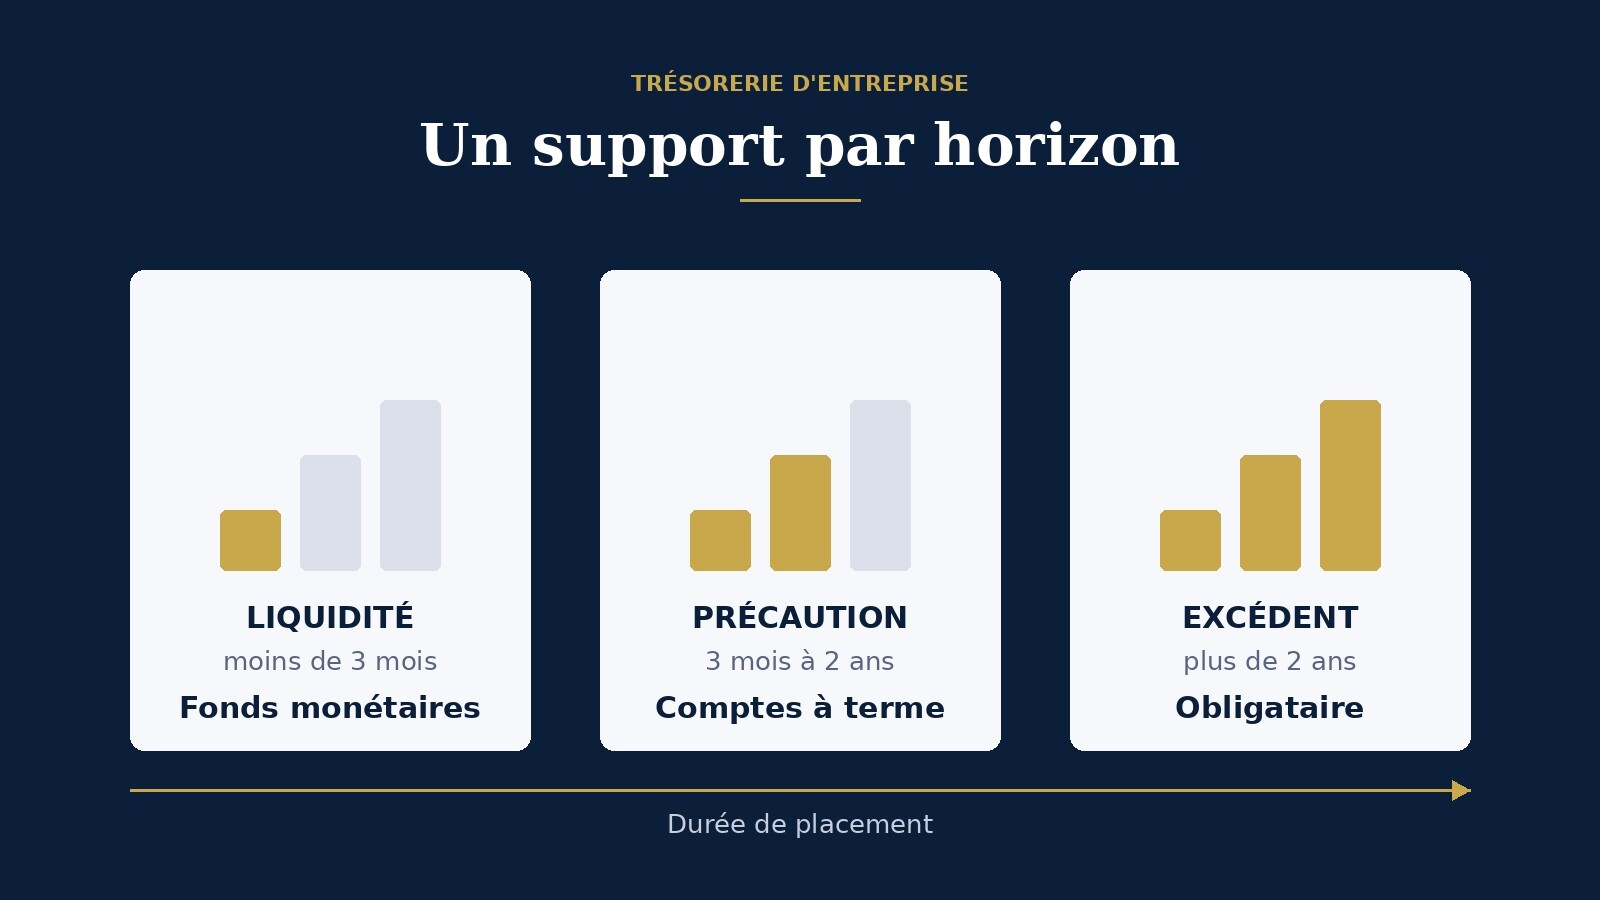
- Placer la trésorerie en attente sur des supports adaptés à l'horizon de réinvestissement, sans prise de risque disproportionnée.
- Documenter chaque réinvestissement : l'administration peut en demander la justification.
L'opération se construit avec l'expert-comptable, l'avocat fiscaliste et le notaire. Notre rôle porte sur la stratégie de réinvestissement et le placement de la trésorerie de la holding. Pour en savoir plus, consultez nos solutions.
Points de vigilance : les investissements en capital-investissement et en titres de sociétés non cotées présentent un risque de perte en capital, un risque de liquidité et une durée de blocage longue. Les performances passées ne préjugent pas des performances futures. Règles fiscales en vigueur en septembre 2026, susceptibles d'évoluer ; leur application dépend de la situation de chaque contribuable et doit être validée par un conseil juridique et fiscal.