 PEE, PERCOL : l'épargne salariale dans une PME et dans la holding du dirigeant" />
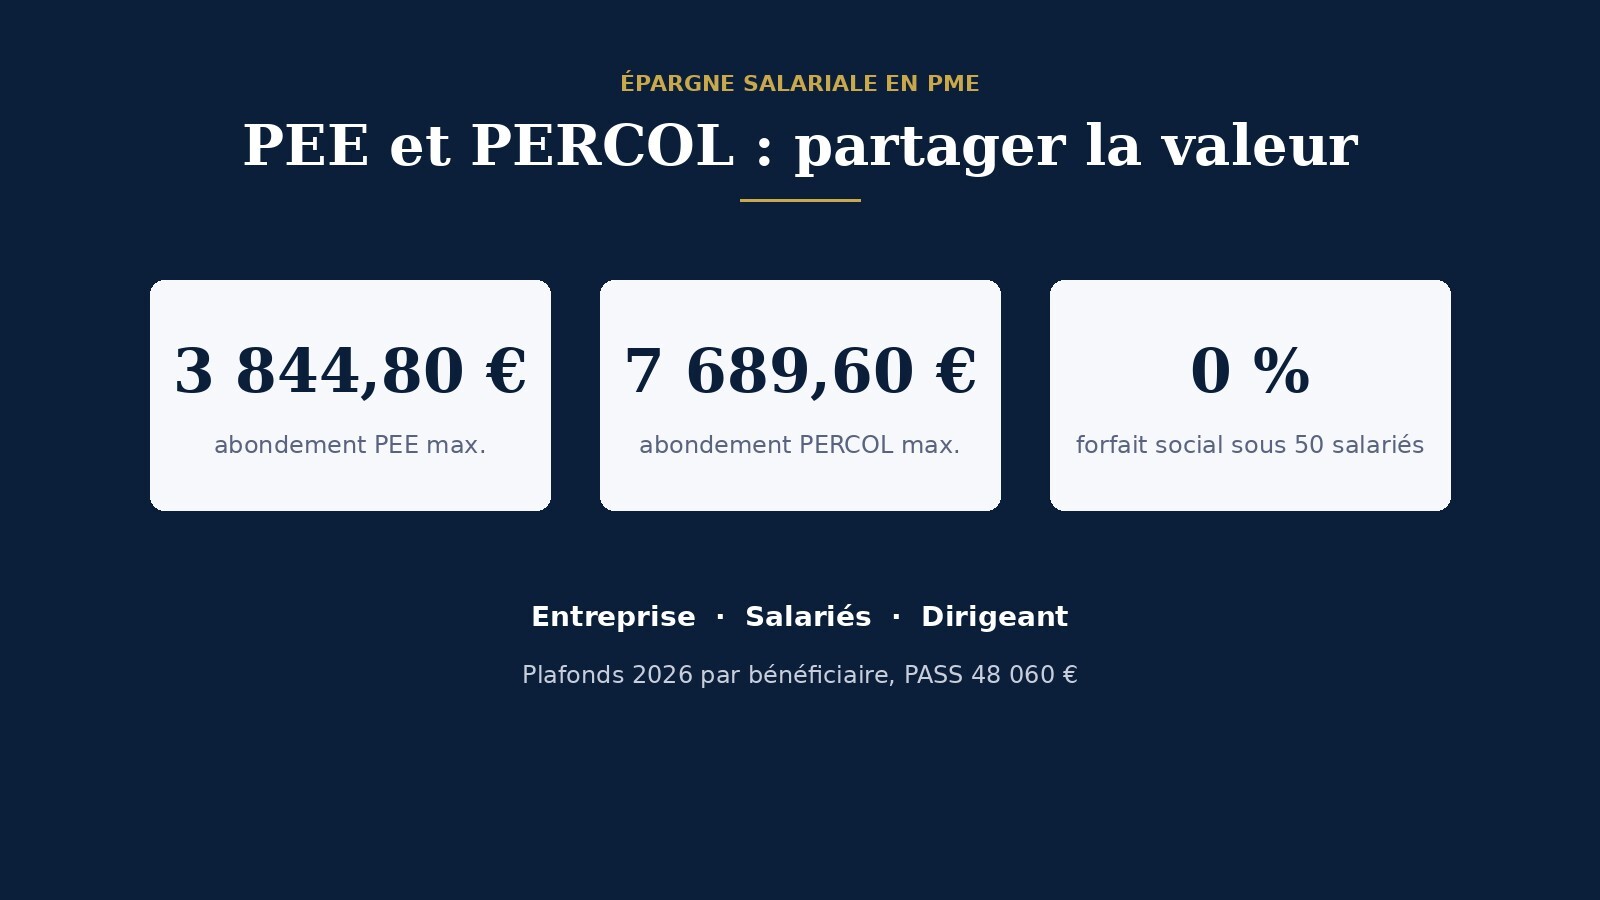
Réponse courte : dans une PME, le PEE et le PERCOL permettent de verser aux salariés, et au dirigeant lui-même dans les entreprises de 1 à 250 salariés, un abondement exonéré d'impôt sur le revenu et, sous 50 salariés, de forfait social. En 2026, l'abondement peut atteindre 3 844,80 € par an sur le PEE et 7 689,60 € sur le PERCOL, par bénéficiaire. Pour beaucoup de PME, c'est aussi devenu une obligation de partage de la valeur. Et c'est souvent au niveau de la holding du dirigeant que le dispositif révèle tout son intérêt.
PEE et PERCOL : deux horizons différents
Le plan d'épargne entreprise (PEE) est une épargne à moyen terme : les sommes sont bloquées cinq ans, sauf cas de déblocage anticipé prévus par la loi (achat de la résidence principale, mariage, naissance du troisième enfant, rupture du contrat de travail, etc.). Le plan d'épargne retraite collectif (PERCOL, ou PERECO) est une épargne retraite : les sommes sont en principe disponibles au départ à la retraite, en capital ou en rente, sauf cas de déblocage anticipé.
| PEE | PERCOL | |
|---|---|---|
| Blocage | 5 ans, sauf cas de déblocage anticipé | Jusqu'à la retraite, sauf cas de déblocage anticipé |
| Abondement maximal 2026 | 8 % du PASS, soit 3 844,80 € | 16 % du PASS, soit 7 689,60 € |
| Sortie | En capital | En capital ou en rente |
| Gestion par défaut | Choix du salarié parmi les fonds proposés | Gestion pilotée selon l'horizon de retraite |
Plafond annuel de la sécurité sociale 2026 : 48 060 € (arrêté du 22 décembre 2025). Plafonds par bénéficiaire et par an.
Ce que chacun y gagne
Pour l'entreprise, l'abondement est une charge déductible du résultat imposable. Dans les entreprises de moins de 50 salariés, l'intéressement, la participation et l'abondement sont exonérés de forfait social ; entre 50 et 249 salariés, seul l'intéressement l'est. Au-delà, le taux normal du forfait social est de 20 %, avec des taux réduits dans certains cas.
Pour le salarié, l'abondement et les sommes issues de l'intéressement ou de la participation placées sur le plan sont exonérés d'impôt sur le revenu, dans les plafonds légaux. Ils supportent la CSG et la CRDS. Les plus-values réalisées dans le plan sont exonérées d'impôt sur le revenu, mais soumises aux prélèvements sociaux, dont le taux global est passé à 18,6 % en 2026 avec la hausse de la CSG sur les produits de placement.
Pour le dirigeant, c'est le point souvent ignoré : dans les entreprises de 1 à 250 salariés, le chef d'entreprise, son conjoint collaborateur ou associé, et certains mandataires sociaux peuvent adhérer au plan et bénéficier de l'abondement, dans les mêmes conditions que les salariés.
Une obligation pour de nombreuses PME
La participation est obligatoire dans les entreprises d'au moins 50 salariés. Depuis la loi du 29 novembre 2023 sur le partage de la valeur, les entreprises de 11 à 49 salariés qui réalisent un bénéfice net fiscal d'au moins 1 % de leur chiffre d'affaires pendant trois exercices consécutifs doivent, pour les exercices ouverts depuis le 1er janvier 2025, mettre en place au moins un dispositif de partage de la valeur : participation, intéressement, abondement à un PEE ou un PERCOL, ou prime de partage de la valeur.
Mettre en place un plan en quatre étapes
1. Objectif
Fidéliser, partager la valeur, préparer la retraite, optimiser la rémunération du dirigeant.
2. Règles d'abondement
Taux, plafond, supports abondés, identiques pour tous les bénéficiaires.
3. Choix du teneur de compte
Frais, gamme de fonds, outils en ligne pour les salariés.
4. Règlement et dépôt
Règlement du plan, information du personnel, dépôt sur la plateforme TéléAccords.
Dans la holding : là où le dispositif prend toute sa puissance
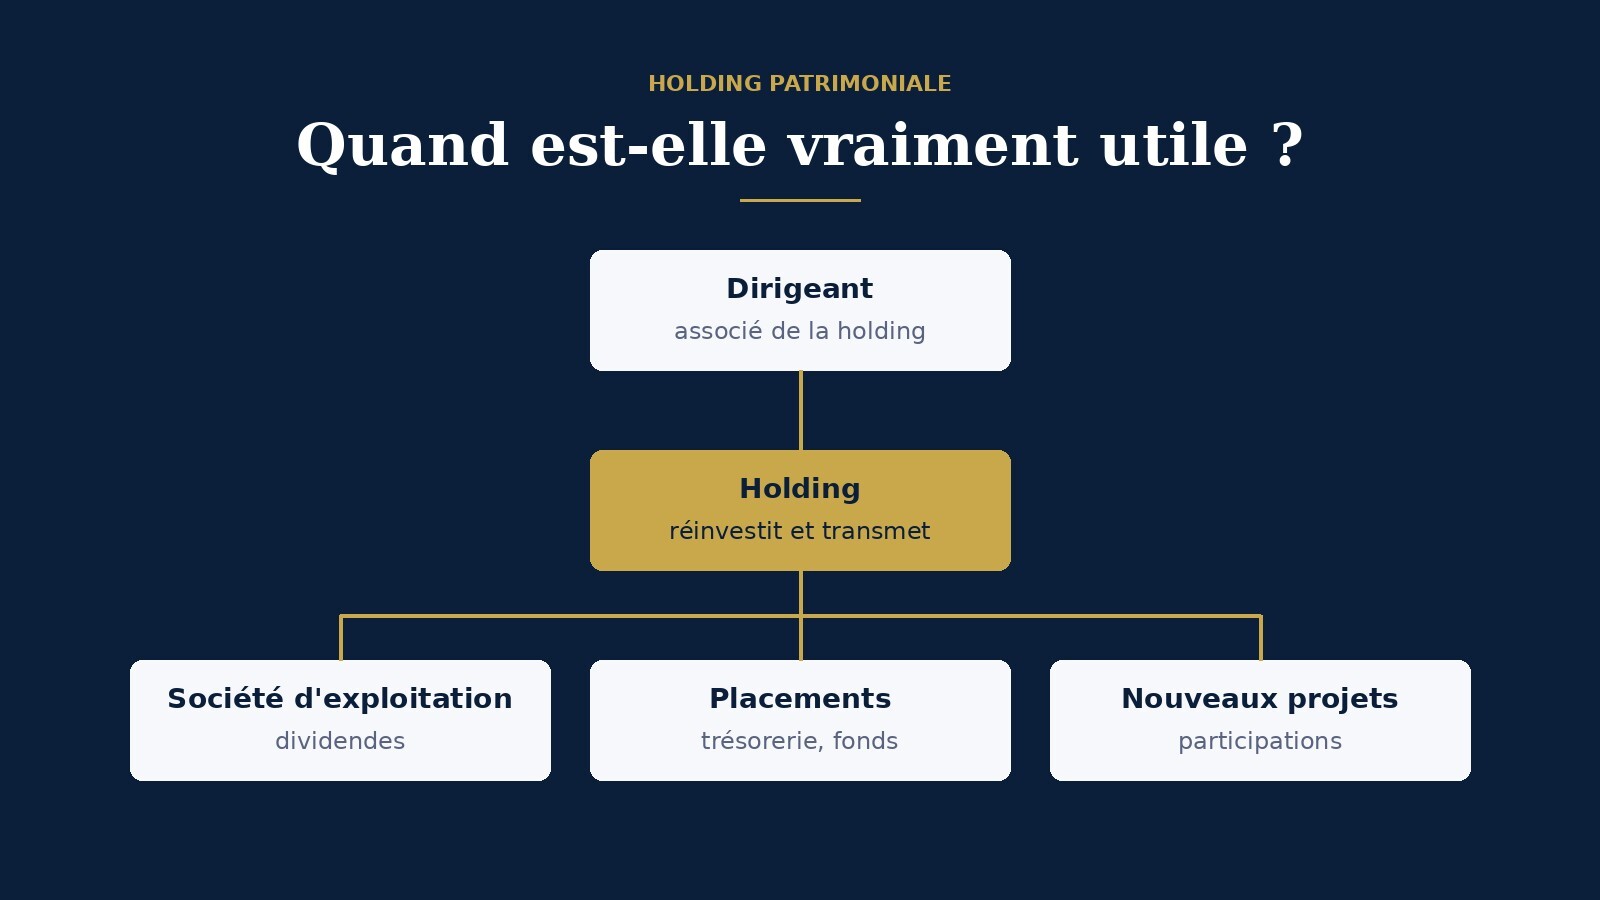
Pour un dirigeant qui détient sa société d'exploitation via une holding, la question n'est plus seulement « comment motiver les salariés », mais « comment faire remonter la valeur de l'entreprise vers son patrimoine personnel au meilleur coût ». Le plan d'épargne salariale mis en place dans la holding devient alors un outil de rémunération à part entière.
Le mécanisme est simple. Les dividendes versés par la filiale remontent à la holding en quasi-exonération grâce au régime mère-fille (seule une quote-part de frais et charges de 5 % est imposée). La holding peut ensuite abonder les versements de son dirigeant sur le PEE et le PERCOL : l'abondement est une charge déductible de son résultat, et le dirigeant ne supporte que la CSG et la CRDS, sans impôt sur le revenu. Sous 50 salariés, aucun forfait social n'est dû.
| Pour 1 000 € versés par la holding au dirigeant | Dividende | Abondement PEE ou PERCOL |
|---|---|---|
| Prélèvements chez le dirigeant | PFU de 31,4 %, soit 314 € | CSG et CRDS de 9,7 %, soit 97 € |
| Montant net disponible | 686 €, immédiatement disponibles | 903 €, investis dans le plan et bloqués |
| Effet pour la holding | Distribution prélevée sur le résultat après impôt | Charge déductible, forfait social nul sous 50 salariés |
Illustration simplifiée, hors frais de gestion du plan et hors fiscalité des gains futurs. L'économie d'impôt sur les sociétés liée à la déduction suppose que la holding dégage un résultat imposable, par exemple grâce à des prestations facturées à ses filiales.
Plusieurs leviers se combinent. Un plan de groupe peut couvrir la holding et ses filiales, avec des règles communes. Le conjoint collaborateur ou associé peut bénéficier des mêmes plafonds. Et les sommes investies peuvent ensuite être débloquées dans les cas prévus par la loi, notamment pour l'achat de la résidence principale ou, pour le PERCOL, au départ à la retraite.
Deux conditions à ne pas négliger : la holding doit employer au moins un salarié titulaire d'un contrat de travail en plus du dirigeant, et l'abondement ne peut dépasser le triple du versement personnel du bénéficiaire. Un salarié recruté uniquement pour ouvrir le plan exposerait à une remise en cause par l'administration.
Les points de vigilance
- L'abondement doit être collectif : mêmes règles pour tous les bénéficiaires, sans discrimination.
- Les frais de tenue de compte sont souvent pris en charge par l'entreprise : à comparer entre prestataires.
- Le choix des fonds conditionne le résultat pour les épargnants : la gamme doit couvrir plusieurs niveaux de risque, dont un fonds solidaire, obligatoire dans le PEE et le PERCOL.
- L'information des salariés est une obligation et une condition du succès du plan.
Nous accompagnons les dirigeants de PME dans le choix du dispositif, son articulation avec leur holding, la définition de l'abondement et la sélection du prestataire. Pour en savoir plus, consultez nos solutions.
Points de vigilance : les fonds proposés dans les plans d'épargne salariale (FCPE) présentent un risque de perte en capital ; les sommes sont bloquées pendant la durée prévue, sauf cas de déblocage anticipé. Les performances passées ne préjugent pas des performances futures. Plafonds et règles sociales et fiscales en vigueur en septembre 2026, susceptibles d'évoluer.